Bức tranh vĩ mô của thị trường bất động sản nhà ở Việt Nam đang bước vào giai đoạn phân hóa sâu sắc với những nhịp điều chỉnh mang tính chiến lược từ cơ quan quản lý. Sau một quý mở màn đầy cẩn trọng, các chỉ số đo lường về nguồn cung đã ghi nhận những tín hiệu phục hồi rõ nét, tuy nhiên tâm lý thanh khoản và biên độ giá bán vẫn duy trì trạng thái thận trọng cao độ. Bước sang quý mới, thị trường được dự báo sẽ có những bước chuyển mình tích cực hơn nhờ bệ đỡ kinh tế vĩ mô ổn định, song định hướng siết chặt tín dụng và kiểm soát chi phí vốn vẫn là rào cản lớn buộc các nhà phát triển và dòng vốn đầu tư phải có sự tính toán kỹ lưỡng. Bài viết dưới đây dưới lăng kính phân tích toàn diện sẽ bóc tách các chỉ số thực tế, đồng thời nhận diện kịch bản dòng tiền thị trường bất động sản quý 2 năm 2026 nhằm định hình lộ trình dịch chuyển dòng tiền an toàn cho các nhà đầu tư sành sỏi.
Thực trạng phân hóa thanh khoản và điểm nghẽn từ áp lực chi phí tài chính
Nhìn lại giai đoạn vận hành vừa qua, dù nguồn cung sản phẩm mới trên thị trường sơ cấp đã được cải thiện đáng kể về cả số lượng lẫn đa dạng loại hình, nhưng lực hấp thụ chung vẫn chưa đạt được kỳ vọng như kỳ trước. Bản chất của sự sụt giảm này không đến từ việc suy giảm nhu cầu an cư, mà xuất phát từ việc cấu trúc giá bán tại các đô thị trung tâm đã tăng quá nhanh, vượt xa khả năng chi trả thực tế của đại bộ phận người lao động. Đồng thời, sự dịch chuyển dòng vốn đầu cơ sang các kênh tích sản an toàn khác cũng làm sụt giảm một lượng cầu lớn trên thị trường thứ cấp.
Tình trạng lệch pha và áp lực tài chính đang tạo ra những rào cản thực tế cho các bên tham gia:
-
Tỷ lệ hấp thụ tại các dự án mở bán lần đầu ghi nhận mức sụt giảm mạnh, buộc các doanh nghiệp địa ốc phải liên tục thay đổi chiến lược tiếp cận khách hàng.
-
Lực cầu chỉ tập trung cục bộ vào phân khúc nhà ở đáp ứng nhu cầu thực, trong khi các sản phẩm mang tính chất đầu cơ cao gần như đóng băng thanh khoản.
-
Mặt bằng giá bán thứ cấp bắt đầu xuất hiện trạng thái đi ngang do áp lực gánh nặng lãi suất buộc một số chủ sở hữu phải hạ giá kỳ vọng để cơ cấu lại dòng vốn.
-
Các chính sách điều hành room tín dụng và kiểm soát dòng vốn vào lĩnh vực địa ốc từ Ngân hàng Nhà nước vẫn được duy trì ở trạng thái vô cùng thận trọng.
Sự tác động trực tiếp từ biến động của lãi suất thả nổi đã làm thay đổi hoàn toàn hành vi của người mua nhà. Thay vì tâm lý vội vã xuống tiền đón sóng như các chu kỳ trước, khách hàng hiện tại có xu hướng kéo dài thời gian thẩm định pháp lý, so sánh kỹ lưỡng các gói hỗ trợ tài chính và ưu tiên lựa chọn các dự án có tiến độ xây dựng rõ ràng. Sự khắt khe này tạo ra một cuộc thanh lọc tự nhiên, đẩy các chủ đầu tư vào thế buộc phải tự nâng cấp chất lượng sản phẩm và áp dụng các chính sách giãn tiến độ thanh toán để kích cầu thị trường.
Phân tích ba kịch bản vận hành của thị trường địa ốc trong giai đoạn chuyển nhịp
Dựa trên các báo cáo nghiên cứu chuyên sâu từ Viện nghiên cứu Kinh tế – Tài chính – Bất động sản Dat Xanh Services (DXS-FERI), xu hướng vận hành của thị trường trong thời gian tới sẽ phụ thuộc chặt chẽ vào mức độ nới lỏng của chính sách tiền tệ và khả năng tiếp cận vốn của doanh nghiệp. Sự tương tác giữa các yếu tố này sẽ định hình nên ba kịch bản phát triển với những thông số đo lường hoàn toàn khác biệt.
Kịch bản lý tưởng với động lực bứt phá mạnh mẽ từ chính sách nới lỏng
Ở kịch bản này, dòng tiền thị trường bất động sản nhà ở sẽ chứng kiến một làn sóng phục hồi toàn diện trên tất cả các phân khúc. Nguồn cung mới được dự báo sẽ tăng trưởng bùng nổ từ 40% đến 50% so với giai đoạn đầu năm nhờ các nút thắt pháp lý của nhiều dự án đại đô thị được tháo gỡ đồng loạt. Đi kèm với đó, sức cầu mạnh mẽ từ thị trường sẽ đẩy mức giá bán sơ cấp tăng từ 10% đến 15%, trong khi tỷ lệ hấp thụ thực tế của các giỏ hàng đạt mức lý tưởng từ 50% đến 60%.
Tuy nhiên, các chuyên gia phân tích vĩ mô chỉ ra rằng kịch bản này có xác suất xảy ra không quá cao do nó phụ thuộc hoàn toàn vào giả định Ngân hàng Nhà nước sẽ chủ động nới lỏng room tín dụng, đồng thời lãi suất thả nổi vay mua nhà phải được kéo giảm và duy trì ổn định ở mức thấp từ 9% đến 11%. Đây là một thử thách lớn trong bối cảnh các chỉ số lạm phát và áp lực tỷ giá toàn cầu vẫn đang đặt hệ thống tài chính trong nước vào trạng thái phải phòng ngự và điều hành một cách thận trọng.
Kịch bản kỳ vọng và xu hướng tăng trưởng trong tầm kiểm soát
Đây là kịch bản được phần lớn các định chế tài chính và nhà phát triển bất động sản hướng tới bởi tính bền vững và mức độ rủi ro thấp. Trong kịch bản này, thị trường sẽ vận hành theo một nhịp độ tăng trưởng ổn định và có sự kiểm soát chặt chẽ từ cơ quan quản lý. Tổng nguồn cung sản phẩm mới dự kiến sẽ ghi nhận mức tăng từ 30% đến 40%, mặt bằng giá bán sơ cấp tăng nhẹ từ 2% đến 5% – mức tăng hợp lý tương đương với tốc độ tăng trưởng thu nhập bình quân của người dân.
Dưới tác động của mức lãi suất thả nổi dao động từ 10% đến 12%, tỷ lệ hấp thụ thực tế của toàn thị trường sẽ duy trì ổn định ở mức từ 30% đến 40%. Điểm sáng của kịch bản này là sự phục hồi không diễn ra đồng loạt mà có sự chọn lọc kỹ lưỡng. Dòng tiền của các nhà đầu tư sành sỏi sẽ không đổ vào các khu vực sốt đất ảo mà tập trung chảy vào các trục đô thị vệ tinh lớn, nơi có hạ tầng giao thông đang được triển khai rầm rộ và có tệp khách hàng cho thuê lưu trú ổn định.
Kịch bản thách thức trước áp lực siết chặt room tín dụng vĩ mô
Kịch bản thách thức là viễn cảnh thị trường phải đối mặt nếu các giải pháp điều hành chính sách tiền tệ tiếp tục duy trì trạng thái thắt chặt nghiêm ngặt nhằm phòng ngừa rủi ro hệ thống. Khi chi phí vốn gia tăng và lãi suất thả nổi vay mua nhà bị đẩy lên mức cao từ 12% đến 14%, khả năng tiếp cận đòn bẩy tài chính của người mua nhà gần như bị khóa chặt. Hệ quả là nguồn cung mới chỉ tăng trưởng nhỏ giọt từ 20% đến 30%, chủ yếu đến từ các giai đoạn tiếp theo của các dự án hiện hữu đã hoàn thiện pháp lý.
Trong kịch bản này, mặt bằng giá bán sơ cấp sẽ buộc phải đi ngang hoặc xuất hiện xu hướng giảm giá nhẹ cục bộ tại một số phân khúc mang tính chất đầu cơ để kích cầu dòng tiền. Tỷ lệ hấp thụ toàn thị trường rơi xuống mức thấp kỷ lục, dưới 20%. Đáng chú ý, các dấu hiệu của kịch bản thách thức này thực tế đã được phản ánh rất rõ nét ngay từ các số liệu giao dịch của quý trước, cho thấy thị trường năm nay chưa thể ngay lập tức quay lại chu kỳ tăng trưởng nóng mà đang vận hành đúng tính chất của một giai đoạn “chuyển nhịp” sang chu kỳ mới.
Kết luận
Tóm lại, việc dự báo chi tiết ba kịch bản của thị trường bất động sản quý 2 năm 2026 đã mang đến một góc nhìn thấu đáo và toàn diện cho chiến lược quản trị dòng vốn của cả doanh nghiệp lẫn các nhà đầu tư cá nhân. Thị trường địa ốc thời điểm hiện tại đã hoàn toàn chấm dứt thời kỳ lợi nhuận dễ dàng dựa trên các đợt sóng đầu cơ ảo, chính thức chuyển mình sang một chu kỳ mới đề cao giá trị thực và tính minh bạch pháp lý. Trước xu hướng chuyển nhịp đầy biến động này, quyết định đầu tư thông thái nhất chính là cơ cấu lại danh mục tài sản, ưu tiên dòng tiền vào phân khúc căn hộ trung cấp hoặc nhà ở xã hội tại các khu vực có hạ tầng phát triển đồng bộ để bảo đảm hiệu suất khai thác dòng tiền cho thuê bền vững. Việc chủ động đi trước thị trường một bước và lựa chọn các chủ đầu tư có tiềm lực tài chính vững mạnh sẽ là bảo chứng vàng giúp các nhà đầu tư bảo toàn nguồn vốn an toàn và đón đầu cơ hội sinh lời thặng dư mạnh mẽ khi thị trường bước vào giai đoạn phục hồi ổn định.
Bài viết liên quan
 31-10-2026
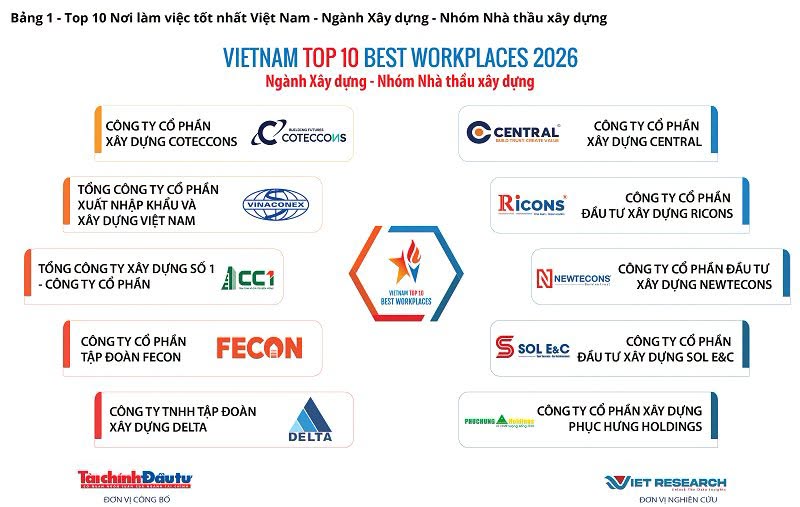
Vinaconex tiếp tục trong Top 10 Nơi làm việc tốt nhất
Tổng Công ty Cổ phần Xuất nhập khẩu và Xây dựng Việt Nam (Vinaconex) tiếp tục khẳng định sức hút thương hiệu nhà tuyển dụng hàng đầu khi vinh dự góp mặt trong Bảng xếp hạng Top 10 Nơi làm việc tốt nhất Việt Nam năm 2026 thuộc ngành xây dựng. Danh hiệu này là […]
 22-10-2026
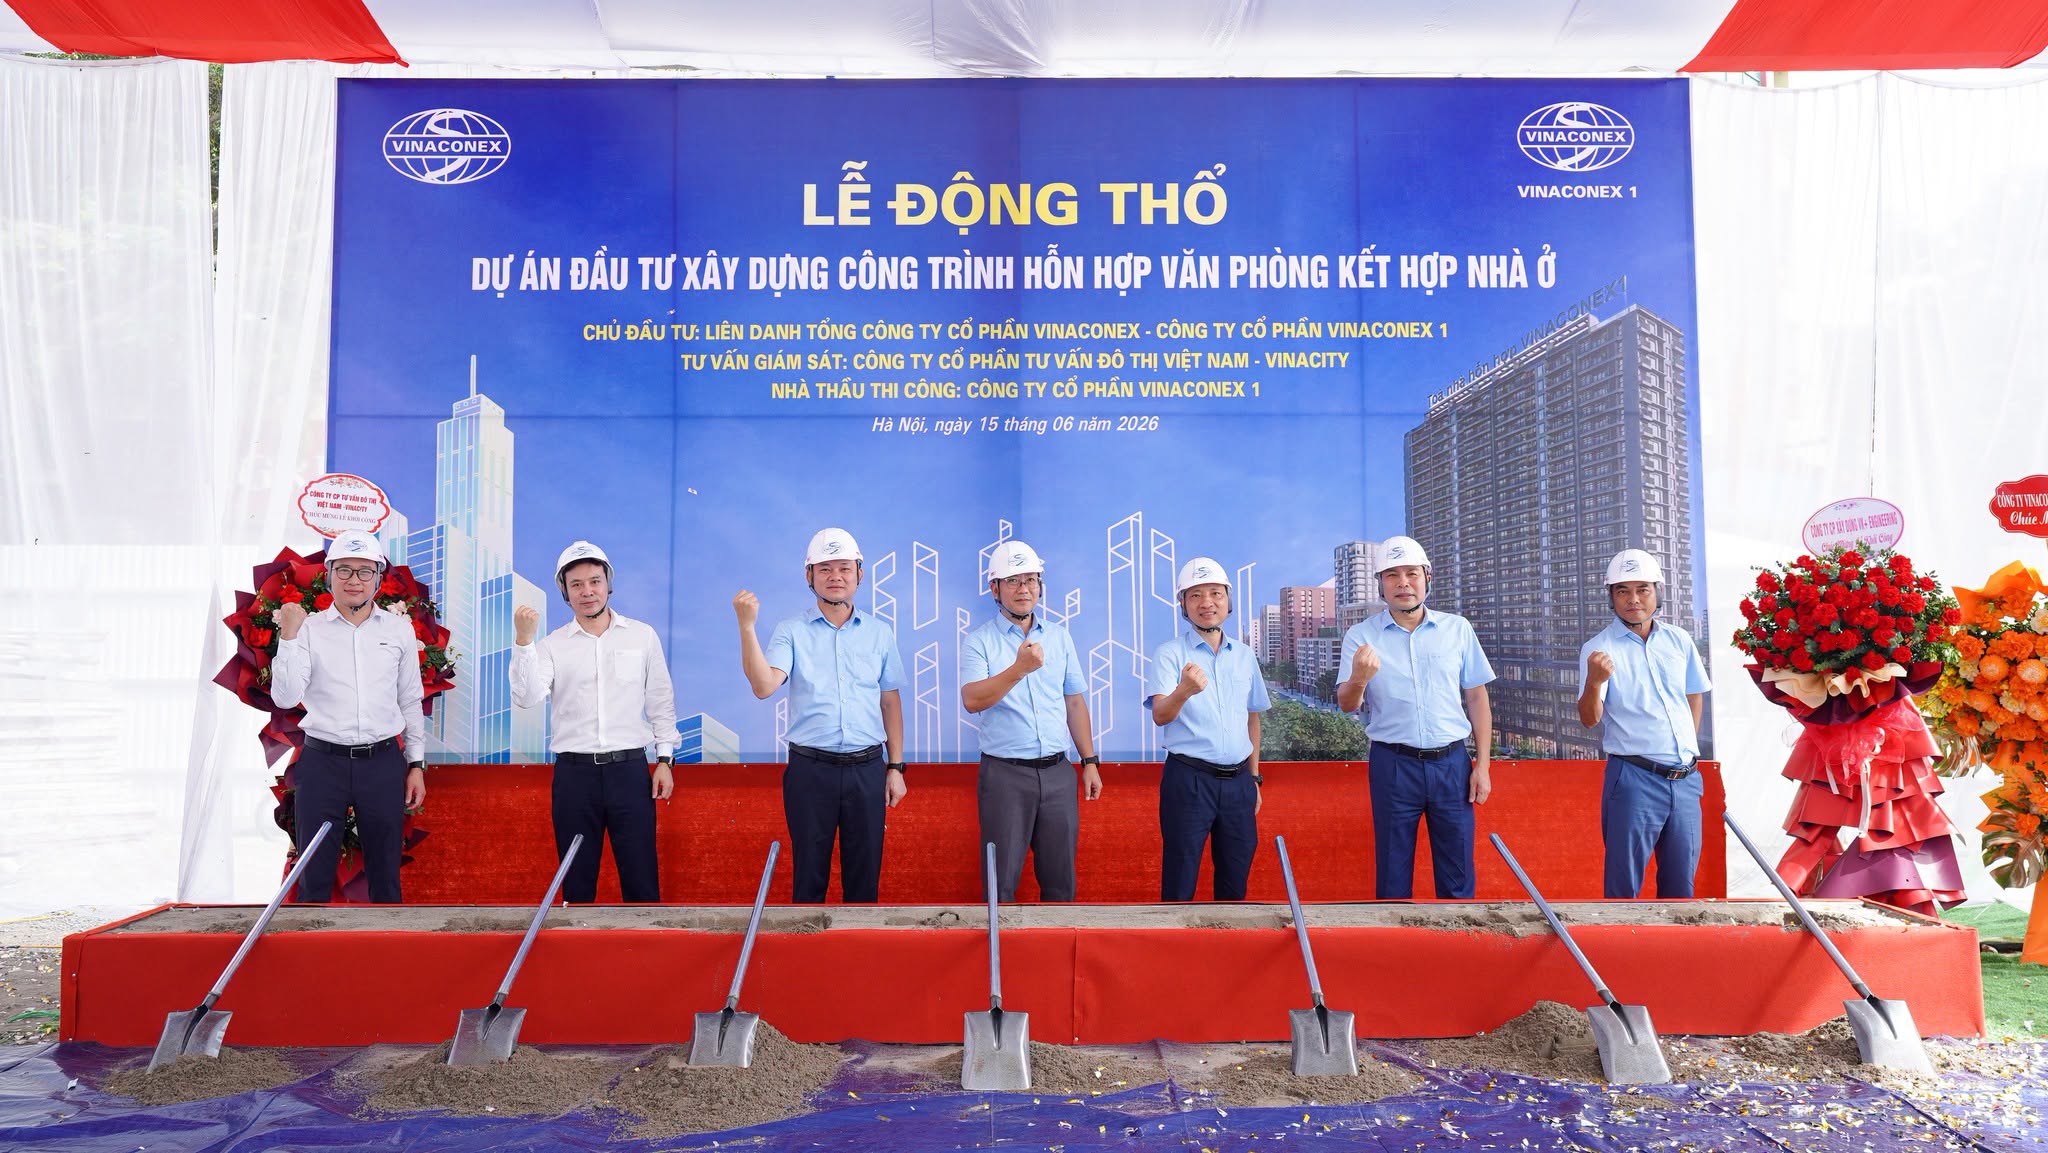
Khởi công xây dựng dự án hỗn hợp D9 Khuất Duy Tiến
Sự kiện chính thức khởi công dự án công trình hỗn hợp văn phòng kết hợp nhà ở D9 Khuất Duy Tiến do Liên danh VINACONEX và VINACONEX 1 làm chủ đầu tư đã đánh dấu bước tiến quan trọng trong việc bổ sung nguồn cung bất động sản chất lượng cao cho thị trường […]
Có nên đầu tư dự án Alora Nha Trang thời điểm hiện tại?
Thị trường bất động sản nghỉ dưỡng tại khu vực duyên hải miền Trung đang ghi nhận làn sóng quan tâm mạnh mẽ từ giới đầu tư, đặc biệt là xu hướng mở rộng không gian phát triển về phía Bắc thành phố Nha Trang. Tòa tháp Alora Nha Trang – tổ hợp căn hộ […]
 18-10-2026
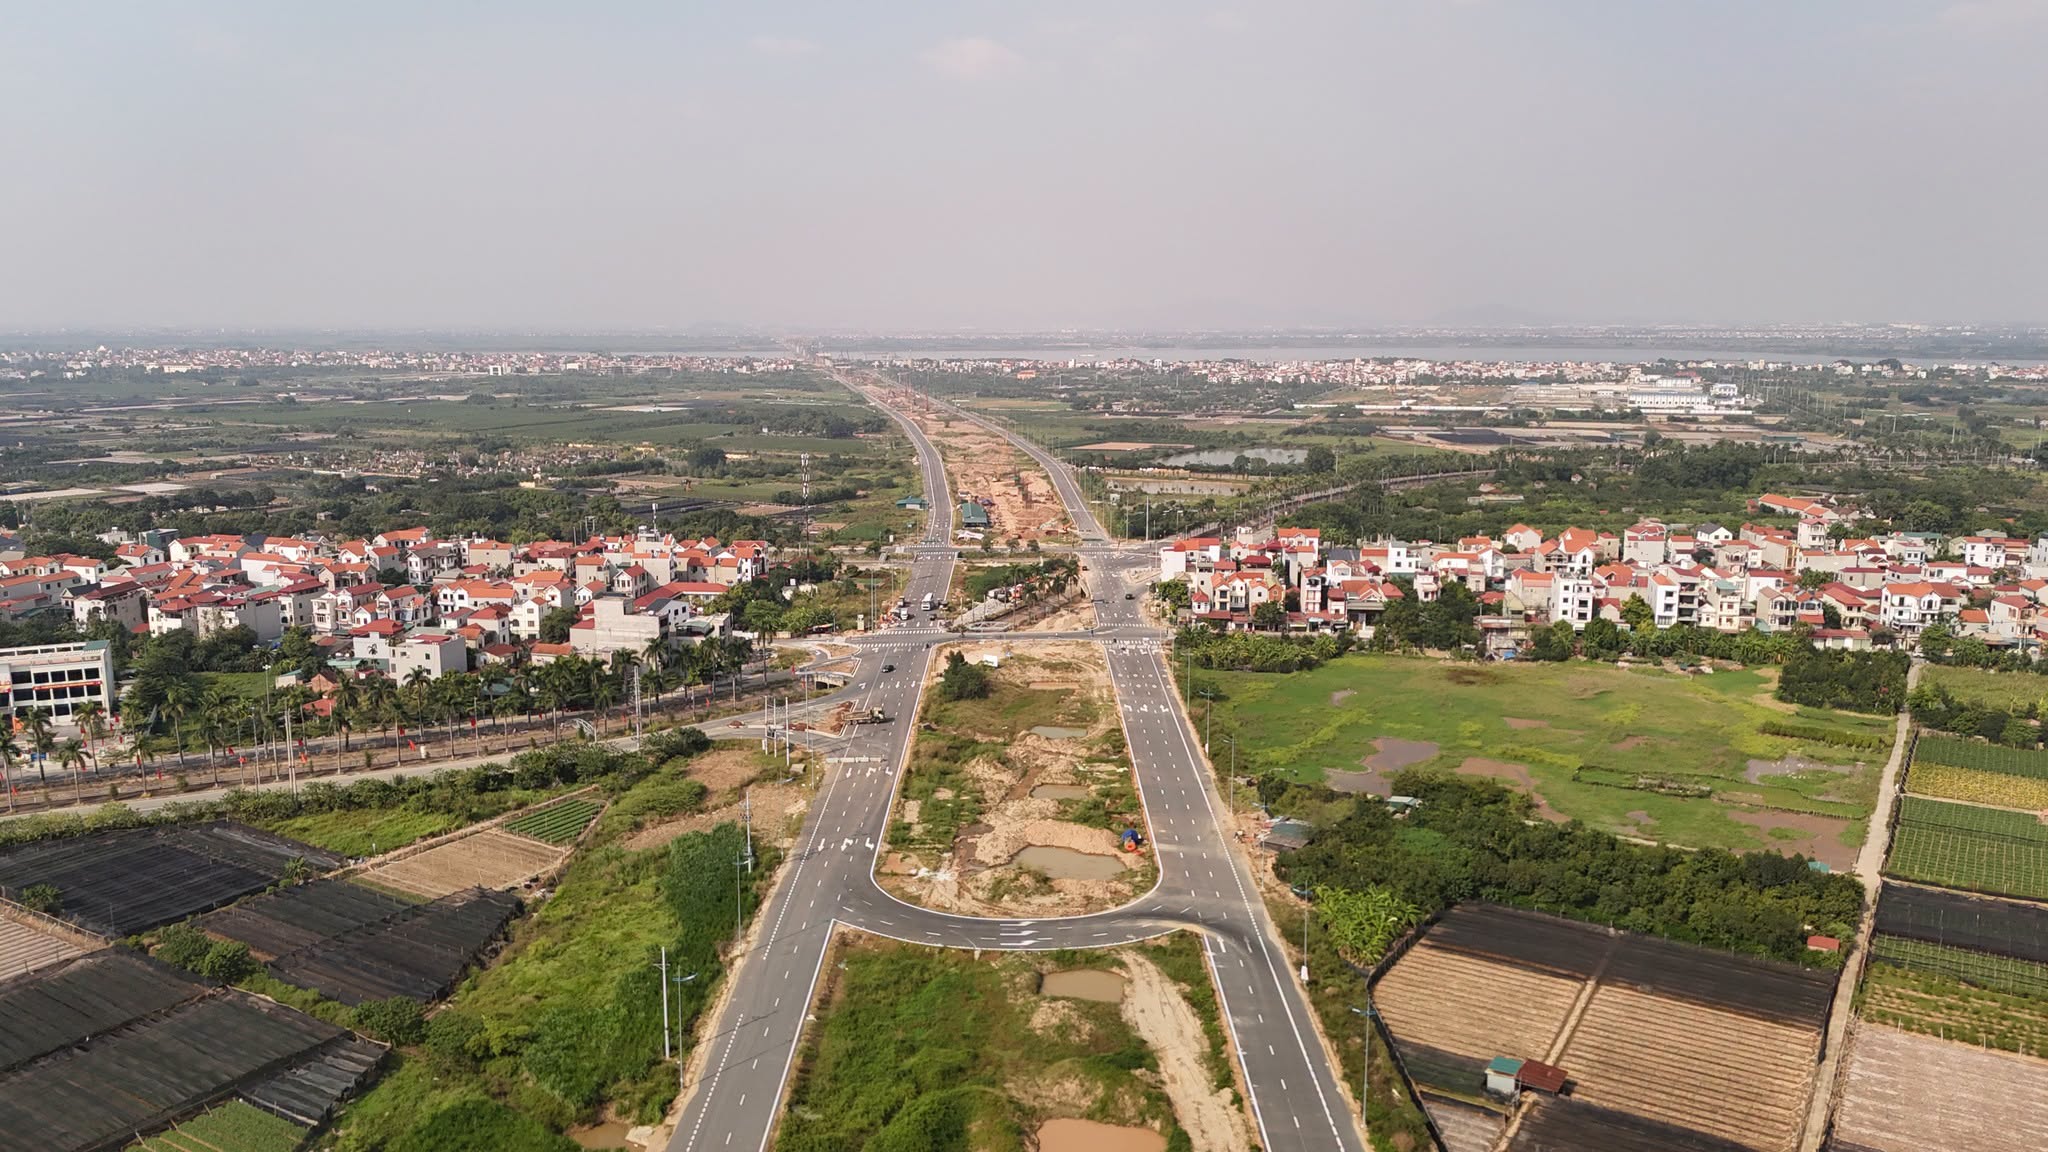
Thông xe kỹ thuật 15km đường song hành Vành đai 4
Sự kiện thông xe kỹ thuật 15km đường song hành Vành đai 4 – Vùng Thủ đô Hà Nội đoạn từ đê Hữu Hồng đến Đại lộ Thăng Long vào ngày 09/10/2026 đánh dấu cột mốc hạ tầng giao thông quan trọng của thành phố. Sự kiện chào mừng kỷ niệm 72 năm Ngày Giải […]
 07-10-2026
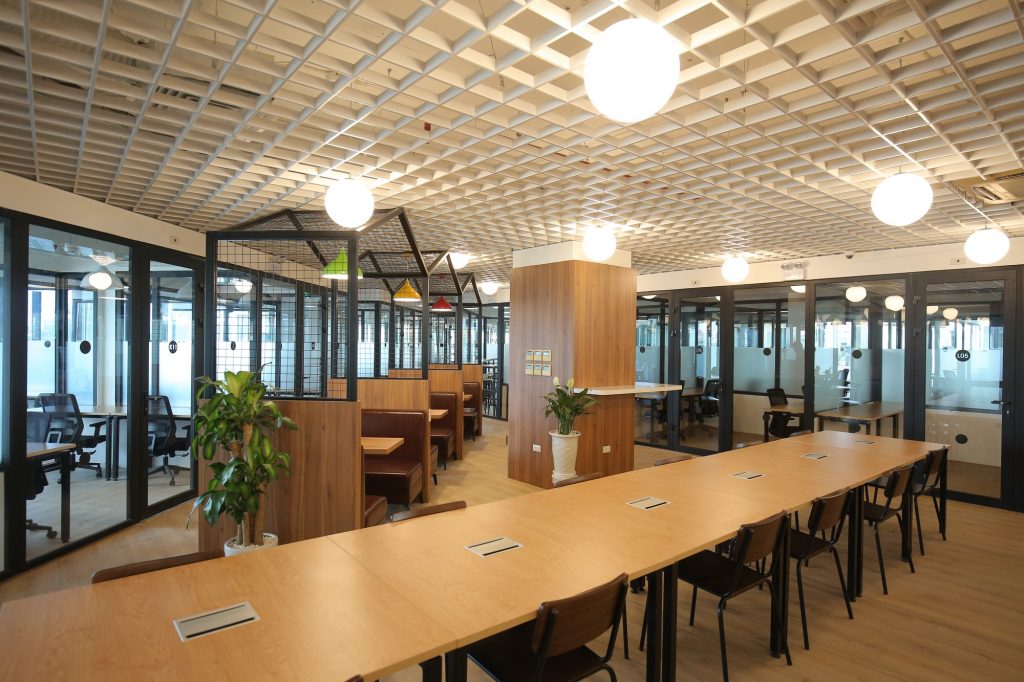
Tiềm năng cho thuê tại dự án Vinaconex Tower 34 Láng Hạ
Tòa nhà Vinaconex Tower số 34 Láng Hạ (quận Đống Đa, Hà Nội) là cao ốc văn phòng hạng B+ được đầu tư phát triển bởi Tổng Công ty Cổ phần Xuất nhập khẩu và Xây dựng Việt Nam (Vinaconex). Quy mô dự án gồm 27 tầng nổi và 3 tầng hầm, cung cấp ra […]
 25-09-2026
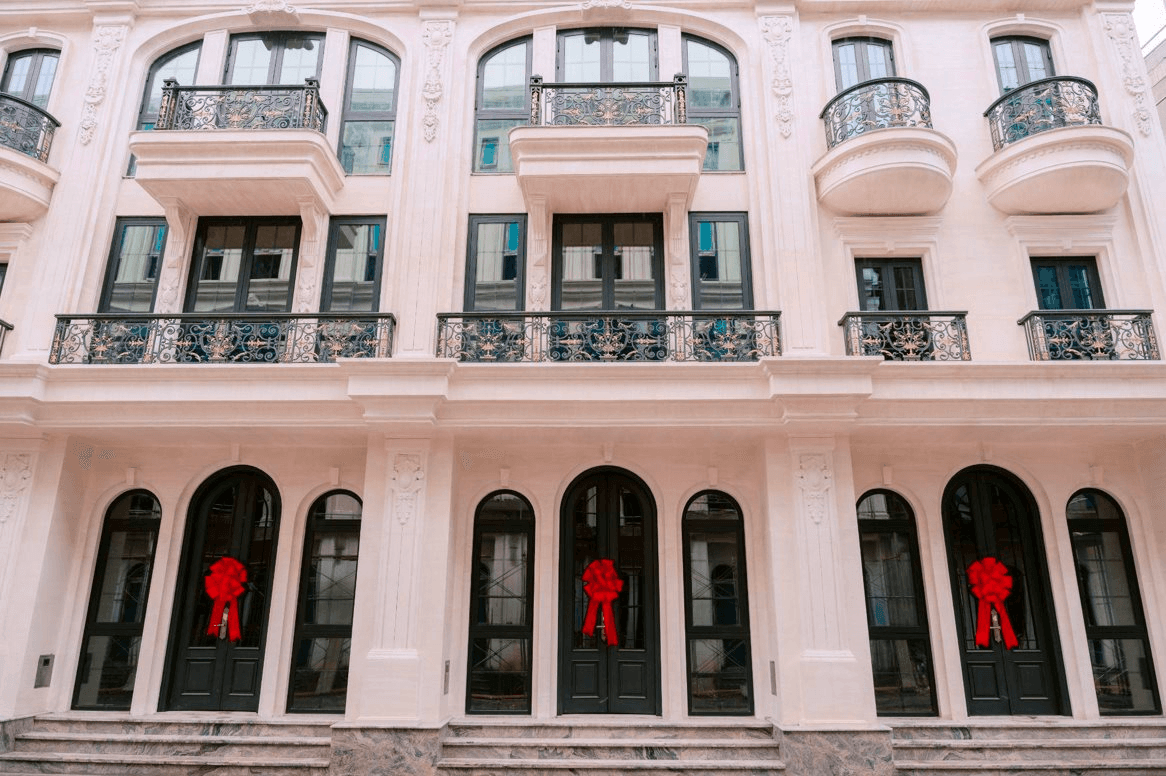
Bàn giao và dienj mạo mới tại Noble Tây Thăng Long
Khu vực phía Tây Hà Nội tiếp tục khẳng định vị thế trung tâm phát triển bất động sản năng động khi phân khu Victory thuộc dự án Noble Tây Thăng Long chính thức bước vào giai đoạn trao tay khách hàng. Sự kiện bàn giao đúng cam kết không chỉ chứng minh tiềm lực […]

